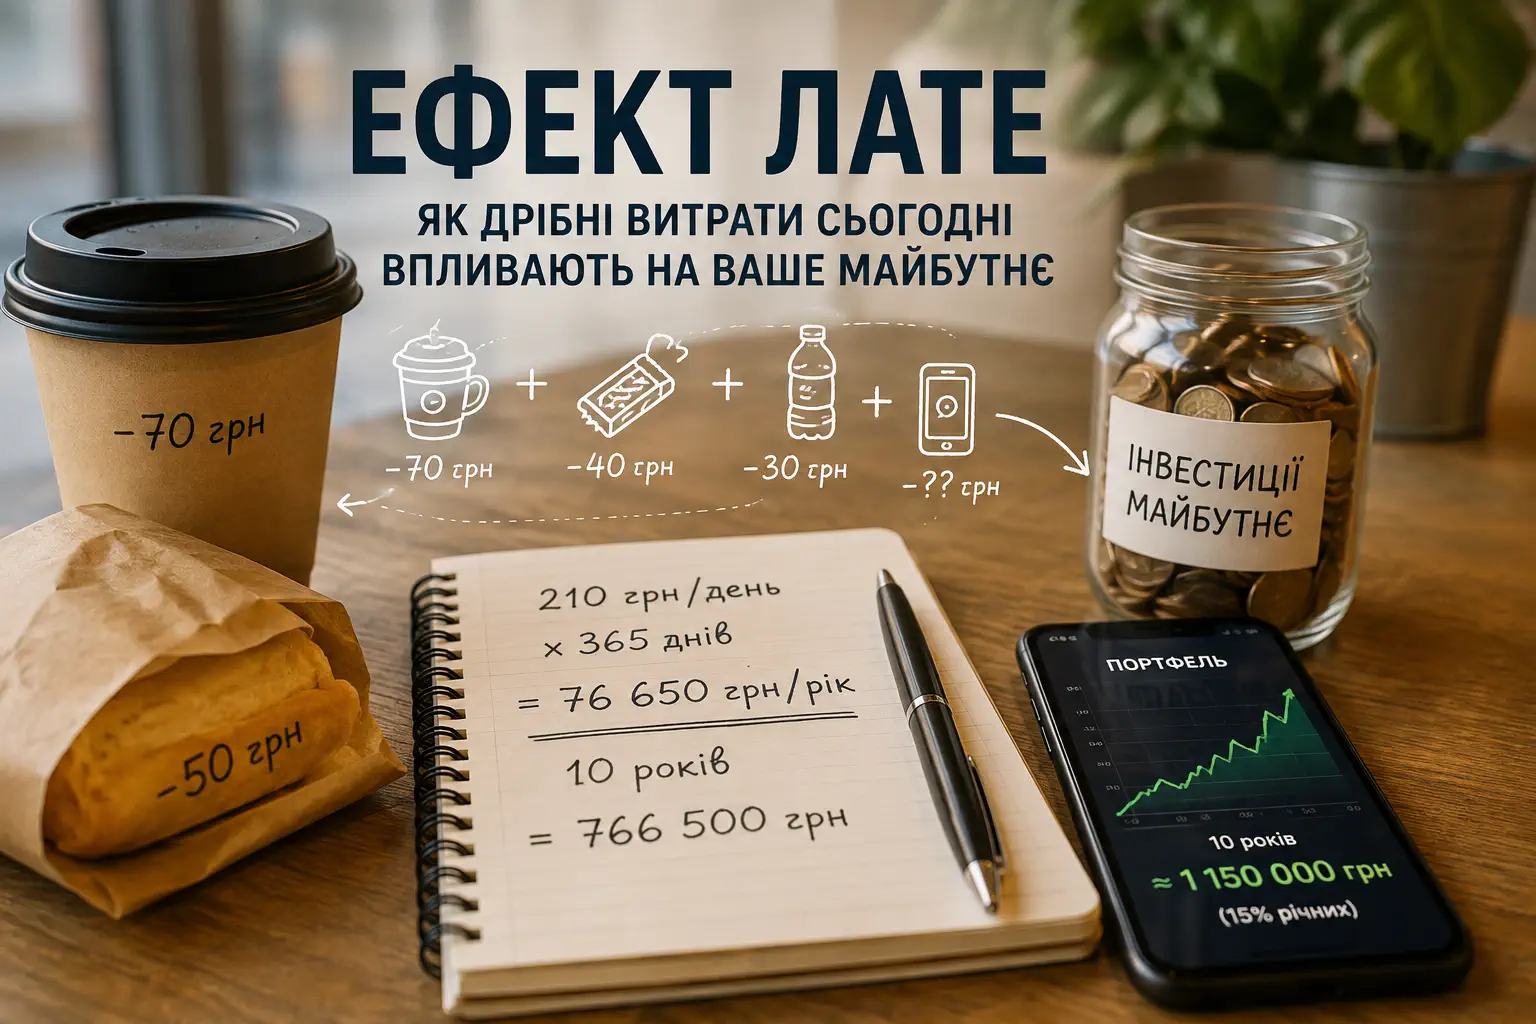
Ефект лате — це спосіб помітити, скільки коштують невеликі повторювані покупки за місяць або рік. Кава тут лише приклад. Так само можна порахувати доставки, забуті підписки чи банківські комісії. Мета — знайти витрати, які не відповідають вашим пріоритетам, і залишити те, що має для вас цінність.
Відмова від напою не розв’язує проблему низького доходу, дорогого житла чи великих боргів. Корисно почати з повної картини бюджету, а потім перевірити дрібні повторення. Ця стаття містить навчальні розрахунки; наведені ціни не є середніми цінами в Україні.
Як працює ефект лате
Окрема покупка за 70 грн може бути цілком посильною. Але якщо вона повторюється щодня, за 30 днів виходить 2 100 грн. Це ще не означає, що покупку треба прибрати: спочатку порівняйте суму зі своїм доходом, обов’язковими платежами й задоволенням від неї.
Регулярна покупка не обов’язково імпульсивна. Запланований обід між змінами або доставка під час хвороби можуть бути практичним рішенням. Проблема виникає, коли ви не бачите загальну суму або платите за те, чим не користуєтеся.
Розрахунок витрат: не змішуйте робочі й календарні дні
| Умовна звичка | Період | Сума |
|---|---|---|
| Кава по 70 грн | 22 робочі дні | 1 540 грн |
| Кава по 70 грн | 30 календарних днів | 2 100 грн |
| Кава по 70 грн | 365 календарних днів | 25 550 грн |
| Дві підписки по 150 грн | 12 місяців | 3 600 грн |
Не множте місяць із 22 робочими днями на 365 днів: це різні припущення. Для власного розрахунку використайте фактичну кількість покупок. Відпустки, зміна графіка та сезонність можуть суттєво змінити річний підсумок.

Які витрати варто перевірити першими
- Підписки: дата списання, частота користування, тариф і спосіб скасування.
- Доставка: плата за доставку та сервіс окремо від вартості товарів.
- Банківські послуги: повторні комісії, платні сповіщення й умови пакета.
- Їжа та напої: фактичні покупки, доступні альтернативи й час на приготування.
- Знижки: чи купили б ви цю річ без акційного повідомлення.
Не вимикайте всі підписки автоматично. Перед скасуванням хмарного сховища перевірте, що буде з файлами; перед зміною банківського пакета — які послуги втратите. Вигода має враховувати наслідки, а не лише зникнення списання.
Детальніше організацію регулярних перевірок описано в статті про фінансові звички. Загальну структуру доходів і платежів допоможе скласти гайд із планування бюджету.
Економія — це різниця витрат, а не повна ціна покупки
Якщо замінити каву за 70 грн домашнім напоєм за умовні 20 грн, економія становить 50 грн за порцію. За 22 такі заміни це 1 100 грн. Якщо для цього придбати термочашку за 440 грн, залишок економії першого місяця становитиме 660 грн. Витрати на обладнання й час теж можуть мати значення.
Водночас не обов’язково робити заміну щодня. Наприклад, 12 домашніх порцій замість куплених дадуть 600 грн різниці до витрат на чашку. Решту походів у кав’ярню можна залишити як запланований ритуал. Це навчальні сценарії, які потрібно перерахувати за власними цінами.
Як оцінити значення економії для бюджету
При умовному місячному доході 25 000 грн економія 1 100 грн становить 4,4%. Якщо бюджет має дефіцит 4 000 грн, цього недостатньо для його закриття. Після заміни залишиться знайти ще 2 900 грн через інші витрати, додаткові надходження або перегляд зобов’язань.
Не варто робити висновок, що людина винна у фінансових труднощах через каву. Облік показує масштаб конкретної зміни, але не скасовує обставин, які важко контролювати. Якщо резерву немає, навіть невелика доступна економія корисна, проте її не потрібно перебільшувати.
План перевірки бюджету на сім днів
- Визначте мету: зменшити дефіцит, створити резерв або звільнити кошти на конкретну потребу.
- Перегляньте виписку й окремо додайте готівкові покупки.
- Згрупуйте повторення за категоріями, не оцінюючи себе за кожну витрату.
- Позначте покупки, які були потрібні, приємні або зайві саме для вас.
- Оберіть одну зміну з невеликими витратами впровадження.
- Порахуйте чисту економію з урахуванням альтернативи.
- Наприкінці тижня перевірте, чи не перенесли витрати в іншу категорію.
Для такого обліку достатньо колонок «дата», «сума», «категорія», «коментар». CFPB пропонує безкоштовні інструменти обліку витрат і календаря платежів у наборі Your Money, Your Goals. Це джерело шаблонів, а не рекомендація американських фінансових продуктів українському читачеві.
Що буде із заощадженнями через п’ять і десять років
Якщо фактично відкладати 1 100 грн щомісяця, власні внески становитимуть 13 200 грн за рік, 66 000 грн за п’ять років і 132 000 грн за десять. Це розрахунок без інвестиційного доходу, інфляції та зміни внеску. Купівельна спроможність майбутньої суми може бути нижчою.
Інвестування може змінити результат, але не дає підстав обіцяти сталу дохідність на десять років. Ставка окремого випуску облігацій не є автоматичною ставкою майбутнього реінвестування. Для порівняння спочатку відокремте власні внески від умовного прибутку й зазначте всі припущення.
Гроші на найближчі обов’язкові витрати не варто автоматично переказувати в акції. Спочатку визначте роль резерву та строки за планом особистих фінансів. Для довгострокової частини окремо вивчіть ризики інвестицій в акції.
Як зберегти комфорт і не перетворити облік на покарання
Оберіть посильний ліміт, а не універсальний відсоток «правильних» витрат. Повернення до дорожчого варіанта в складний день не перекреслює весь план. Оцінюйте середній результат за кілька тижнів і час, який витрачаєте на контроль.
Якщо перевірка кожної покупки викликає тривогу й провину, спростіть категорії та частоту огляду. Про межі самодопомоги й перегляд надто жорстких правил читайте в статті про фінансове виснаження.
FAQ: запитання про ефект лате
Чи потрібно повністю відмовитися від кави?
Ні. Порахуйте загальну суму й вирішіть, чи відповідає вона вашим пріоритетам. Можна зменшити частоту або прибрати іншу витрату, яка дає менше користі.
Як правильно порахувати заощадження?
Від вартості попереднього варіанта відніміть вартість заміни та додаткові витрати. Використовуйте фактичну кількість покупок і не змішуйте робочі дні з календарними.
Чи гарантує ефект лате фінансову незалежність?
Ні. Результат залежить від масштабу економії, доходу, обов’язкових витрат, боргів і тривалості накопичення. Метод допомагає бачити повторення, але не розв’язує всі фінансові проблеми.