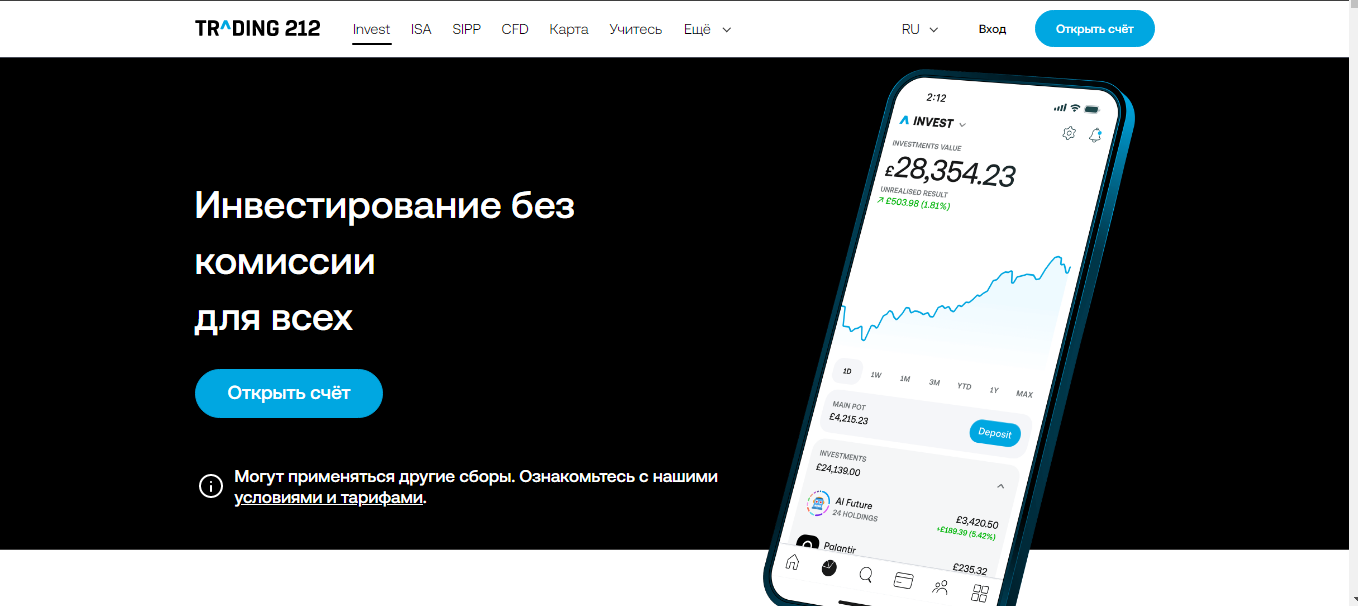
Заходите у застосунок, бачите портфель, що потроху росте, і читаєте черговий допис: «я просто закидав по 50 євро щомісяця – і ось результат». Виглядає спокусливо просто. Trading 212 і справді вхід зробив доступним буквально з кількох євро. Але за фасадом «нуль комісій» ховається кілька умов, про які маркетинг чомусь мовчить. Цей trading 212 огляд написаний без прикрас – розберемося, що це за брокер, скільки він насправді коштує і чи реально побудувати на ньому пасивний дохід, а не просто відкрити рахунок і сподіватися на краще. Цифри в тексті звірені з офіційним сайтом брокера безпосередньо перед публікацією.

Інтерфейс додатку
Що таке Trading 212 та як працює брокер
Компанію заснували 2004 року в Софії, а зараз штаб-квартира – в Лондоні. За два десятиліття Trading 212 виріс до одного з найбільших брокерів Європи за кількістю відкритих рахунків: мільйони клієнтів у Британії, ЄС та Австралії. Ідея проста до банальності – прибрати комісію за угоди з акціями та ETF і дати змогу почати з мінімальною сумою, а не тільки тим, у кого вже є пристойний капітал. За цей час платформа встигла пережити кілька хвиль зростання популярності – і кожного разу приплив нових клієнтів супроводжувався скаргами на перевантажену підтримку, про що детальніше йтиметься в розділі про безпеку та репутацію.
Ось тут і починається плутанина, яку варто розплутати одразу. Trading 212 – це не один продукт, а декілька окремих рахунків під однією вивіскою. Invest і Stocks & Shares ISA (останній – лише для резидентів Британії) дають доступ до реальних акцій та ETF: ці активи буквально належать інвестору, зареєстровані на його ім’я. CFD-рахунок – інша річ. Там торгують не активом, а контрактом на різницю цін, із кредитним плечем, і втратити можна більше за вкладену суму. Різниця не паперова – вона визначає весь подальший ризик, і саме на ній спотикаються найбільше новачків, які відкривають рахунок, не читаючи, який саме тип обрали.
Усе, що написано далі про trading 212 як інвестувати і про пасивний дохід, стосується виключно Invest та ISA. CFD тут навмисно залишається за кадром – логіка цих двох продуктів настільки різна, що змішувати їх в одному розділі означало б вводити читача в оману.
Доступні інструменти: у що вкладати гроші
На Invest-рахунку зареєстровано понад 13 000 інструментів – акції та ETF на кількох десятках бірж: США, Британія, континентальна Європа й далі. Тут і великі індексні фонди, і акції компаній середньої капіталізації, про які пересічний інвестор навряд чи чув. Портфель під будь-яку стратегію – від обережного накопичення до ставки на зростання – зібрати цілком реально в межах однієї платформи, без окремих домовленостей на кожну біржу, як це часто буває у класичних брокерів. Для порівняння: у брокера старого типу вихід на кожен новий ринок часто означає окремий договір, додаткову комісію за доступ і кілька днів очікування підтвердження – тут усе це просто вже налаштовано.
Акції та ETF: формування портфеля
Для довгострокового портфеля основний робочий інструмент – ETF. Інвестиції в ETF Trading 212 зазвичай починають із широкого фонду на глобальний ринок акцій: одна угода – і диверсифікація одразу по сотнях компаній, без потреби розбиратися в кожній окремо. Окремі акції додають точково, коли є конкретна теза щодо бізнесу, а не просто бажання «теж щось прикупити», бо про компанію написали в новинах. Тут спрацьовує звичайна логіка: чим ширша база активів у фонді, тим менше залежить результат від долі однієї конкретної компанії, і саме тому індексні ETF часто радять як стартову позицію для тих, хто ще не має чіткої інвестиційної тези.
Деталь, яку легко проґавити на старті: угода в валюті, відмінній від базової валюти рахунку, супроводжується конвертацією. Тож портфель із переважно доларових активів на євровому рахунку тихенько накопичує додаткові витрати з кожним поповненням – про конкретні цифри трохи нижче, в розділі про комісії. Окремо здається дрібницею, за кілька років – уже помітна сума. Простий спосіб зменшити цю статтю витрат – обирати, де можливо, ETF з лістингом у валюті свого рахунку, а не завжди тягнутися за доларовим варіантом лише тому, що він популярніший.
Дробові акції та доступний старт
Дробова акція – це частина повної акції, яку можна купити від 1 фунта, євро чи долара залежно від валюти рахунку. Головний бар’єр входу – необхідність назбирати повну суму на дорогу акцію – просто зникає. Маючи 20 євро вільних коштів, їх можна одразу розкидати між п’ятьма-шістьма активами, а не місяцями чекати на одну повну частку якогось гіганта.
Для тих, хто тільки вчиться регулярно відкладати гроші, саме дробові акції роблять інвестування Trading 212 реальним із перших внесків, а не абстрактною метою «колись, коли назбираю більше». Один нюанс усе ж є: дробова частка не дає права голосу на зборах акціонерів, зате дивіденди нараховуються пропорційно чесно, як і на повну акцію. І ще один практичний момент: продати дробову частку так само просто, як і повну – окремої процедури чи обмеження на це немає, тож ліквідність позиції не страждає через її розмір.
Як створити пасивний дохід на Trading 212
Пасивний дохід Trading 212 не з’являється сам собою від факту наявності рахунку – і платформа цього не обіцяє, попри те, як інколи звучать відгуки в соцмережах. Це не депозит зі стабільною ставкою. Але є три конкретні механізми, які за регулярного використання дійсно формують дохід без щоденного втручання: дивіденди, автоматизоване інвестування через Pies і відсотки на вільні кошти. У кожного своя логіка й свої обмеження, тож варто пройтися по черзі, а не змішувати в одну загальну обіцянку.
На практиці найкраще ці три речі працюють разом. Дробові акції та Pies дозволяють докуповувати портфель невеликими сумами регулярно, дивіденди з часом самі повертаються назад у ті самі активи, а кошти, що ще чекають своєї черги в Pie, тим часом теж не лежать мертвим вантажем. Комбінація, а не окремий інструмент, і дає той самий ефект «грошей, що працюють самі», про який так часто пишуть у контексті пасивного доходу – просто без магії, на звичайній математиці регулярності.
Дивідендні акції та автоматичне реінвестування
Частина акцій та ETF на платформі виплачує дивіденди – частку прибутку компанії, яку та розподіляє між акціонерами. Тут варто одразу застерегти: розмір виплат і сам факт їх існування нічим не гарантовані. Компанія може скоротити дивіденд чи взагалі відмовитися від нього, якщо фінансові результати погіршаться. Сприймати дивіденди як фіксований щомісячний дохід – помилка, навіть якщо компанія платила стабільно роками поспіль.
DRIP – функція автоматичного реінвестування дивідендів – вмикається окремим перемикачем у налаштуваннях Pie. Коли вона активна, отримані виплати не осідають на рахунку, а автоматично докуповують активи згідно з цільовою структурою портфеля під час наступного циклу AutoInvest. На довгій дистанції це і є той самий складний відсоток, про який так люблять писати: реінвестовані дивіденди самі починають приносити нові дивіденди, і різниця стає відчутною радше через роки, ніж через кілька місяців. Якщо DRIP вимкнено, дивіденди просто накопичуються вільними коштами на рахунку – теж не втрачені гроші, але без автоматичного ефекту докупівлі, тож рішення варто приймати свідомо, а не залишати за замовчуванням.
Автоінвестування та готові інвестиційні “пироги” (Pies)
Pie – це портфель із кількох активів, зібраний в одну структуру з цільовими частками: скажімо, 60% в один ETF і по 10% у чотири окремі акції. Замість купівлі кожного інструмента окремо поповнюється один Pie, а система сама розподіляє суму відповідно до заданих пропорцій, підтягуючи ті позиції, що просіли нижче цілі. В одному акаунті можна тримати кілька таких Pies одночасно – наприклад, окремо консервативний і окремо агресивніший, кожен зі своєю логікою поповнення.
Варіантів три:
- Custom Pie – власна збірка з нуля;
- Model Pie – готові портфелі від професійних керуючих;
- Social Pie – можна скопіювати чужу стратегію зі спільноти.
Останній варіант зручний як орієнтир, але копіювати чиюсь ідею, не розуміючи логіки за нею, – той самий ризик, що й будь-яке інше рішення на чужу думку. AutoInvest додає сюди регулярність: щодня, щотижня, раз на два тижні, щомісяця чи раз на півроку – кошти інвестуються автоматично за розкладом. По суті це класичне усереднення вартості (DCA): фіксована сума купує більше активу, коли ціна падає, і менше – коли зростає, а рішення «купувати чи почекати» просто перестає бути емоційним.
Відсотки на неінвестований залишок коштів
Гроші, які лежать на рахунку, але ще не вкладені в конкретні активи, теж можуть приносити дохід – але тільки якщо функцію нарахування відсотків увімкнути вручну, за замовчуванням вона неактивна. Ставка плаваюча й прив’язана до рішень центробанків: змінюється ключова ставка ЄЦБ чи Банку Англії – майже одразу підлаштовується і дохідність на вільні кошти. На момент підготовки цього матеріалу орієнтовні цифри становили приблизно 2,2-3,5% річних на євро та близько 3,8-4% на фунти – але я б радив звірити їх безпосередньо в застосунку перед рішенням, бо за кілька тижнів вони цілком можуть змінитися.
Технічний нюанс, про який рідко пишуть: кошти під відсотки лежать або на банківських рахунках, або у кваліфікованих фондах грошового ринку (QMMF). Перший варіант підпадає під звичайну компенсаційну схему захисту вкладів. Другий юридично вважається інвестицією – тобто в рідкісному сценарії падіння вартості такого фонду ця частина коштів гарантією вкладів не покривається. Це не привід відмовлятися від функції, радше привід не плутати її з банківським депозитом. Нарахування відбувається щодня, а не раз на місяць, тож навіть невелика сума вільних коштів потроху накопичує відсоток, поки чекає на своє вкладення в конкретний актив.
Торгові умови, комісії Trading 212 та приховані платежі
Головний козир платформи – нульова комісія на угоди з реальними акціями та ETF на Invest-рахунку. Немає плати за ведення рахунку, немає щорічної комісії за ISA, немає штрафу за неактивність, виведення коштів безкоштовне за будь-якої суми. Порівняно з класичними брокерами, де щомісячна плата за обслуговування роками потихеньку з’їдала прибуток дрібного інвестора, різниця відчутна вже в перший рік.
Але «нуль комісій» – не значить «без витрат узагалі», і саме тут варто пильнувати. Головна прихована стаття – конвертація валюти: 0,15% на угодах з реальними акціями та ETF у валюті, відмінній від базової валюти рахунку, і до 0,50% – на CFD та форекс. Для мультивалютного портфеля з активним ребалансуванням ця комісія накопичується з кожним поповненням Pie – непомітна разом, помітна за кілька років. Друга стаття – поповнення карткою, Apple Pay чи Google Pay: перші 2 000 євро сукупних поповнень безкоштовні, далі – 0,7% з кожного платежу. Банківський переказ залишається безкоштовним завжди, тож для регулярних щомісячних внесків саме він виявляється дешевшим – і краще обрати його одразу, а не після того, як безкоштовний ліміт вичерпається.
Ще одна стаття доходу брокера – позика цінних паперів (stock lending): Trading 212 може передавати акції клієнтів у позику іншим учасникам ринку й лишати собі частину комісії за це, що прописано в умовах обслуговування. Практика стандартна для індустрії, нічого унікального саме в цьому брокері немає – але саме вона, поряд з відсотками на вільні кошти клієнтів, і дозволяє тримати нульову комісію на базові операції без прихованих компромісів у виконанні угод. Для власника акції участь у програмі позики зазвичай не помітна в щоденному використанні рахунку – вона впливає радше на економіку самого брокера, ніж на можливість будь-коли продати чи докупити позицію.
Безпека коштів та захист інвестора
Trading 212 працює під кількома юридичними особами залежно від регіону клієнта, і кожна ліцензована окремим регулятором – це не формальність для галочки, а реальна різниця в умовах захисту. Trading 212 UK Ltd. під наглядом британського FCA, Trading 212 Markets Ltd. – кіпрського CySEC, Trading 212 EU GmbH – німецького BaFin, Trading 212 AU PTY LTD – австралійського ASIC. Перед реєстрацією варто зрозуміти, під якою саме юрособою обслуговуватиметься рахунок із вашої країни – умови компенсації відрізняються.
Для клієнтів британської юрособи кошти в банках покриваються схемою FSCS у межах встановленого ліміту, для кіпрської – Інвестиційним компенсаційним фондом (ICF) з меншим лімітом. І в тому, і в іншому випадку йдеться про захист на випадок банкрутства самого брокера, а не про страхування від падіння вартості активів на ринку. Ринковий ризик не покриває жодна компенсаційна схема у світі – про це не варто забувати навіть при найкращому регуляторному статусі. Окремо варто пам’ятати: активи клієнтів (акції та ETF) юридично відокремлені від капіталу самого брокера, тож у теорії банкрутство компанії не означає автоматичну втрату куплених акцій – це базовий принцип регульованого брокера, а не особлива фіча саме Trading 212.
А що на практиці кажуть самі клієнти? Відгуки Trading 212 закордоном здебільшого хвалять простий інтерфейс, швидку верифікацію документів і зручність поповнення кількома способами. Але трапляються й скарги – переважно на періоди пікового навантаження на підтримку під час різких рухів ринку, коли відповіді затримуються довше звичного, якраз тоді, коли клієнту найбільше потрібна швидка реакція. Для сервісу, що обслуговує мільйони рахунків без персонального менеджера в базовому тарифі, це очікуваний компроміс масштабу, а не унікальна вада саме цього брокера.
Плюси та мінуси Trading 212: підсумковий вердикт
Сильні сторони прості й підтверджені конкретними цифрами: нульова комісія на реальні акції та ETF, дробові акції від мінімальної суми, зрозумілий інтерфейс навіть для того, хто ніколи не відкривав брокерський рахунок, автоматизація через Pies і AutoInvest, плюс відсотки на вільні кошти – те, що в багатьох класичних брокерів просто лежить без діла. Регуляторний нагляд одразу кількох органів додає довіри, хоча він, звісно, не рятує від звичайного ринкового ризику будь-якого вкладення в акції чи ETF.
Мінуси теж реальні, і замовчувати їх було б нечесно. Комісія за конвертацію валюти непомітна на одній угоді, але накопичується для мультивалютного портфеля з активним ребалансуванням. Підтримка працює повільніше саме в найгарячіші моменти. Ставки на вільні кошти плаваючі й нічим не гарантовані – сьогоднішня цифра за кілька місяців може виявитися зовсім іншою, в будь-який бік. І сам факт наявності CFD-рахунку в лінійці вимагає від новачка додаткової уважності: переплутати реальну акцію з CFD-позицією на кредитному плечі – найпростіший спосіб перетворити спокійний план пасивного доходу на високоризиковану спекуляцію.
Загалом Trading 212 добре підходить для довгострокового портфеля з невеликими регулярними внесками – саме завдяки дробовим акціям і AutoInvest, які знімають більшість організаційних бар’єрів для новачка. А ось для активного трейдингу з кредитним плечем варто окремо й свідомо оцінювати ризики CFD-рахунку, не змішуючи його з логікою пасивного інвестування: це два різні продукти під однією вивіскою, і плутанина між ними коштує найдорожче.
Попередження про ризик.Інвестування пов’язане з ризиком втрати частини або всієї вкладеної суми, вартість активів може як зростати, так і падати, а минулі результати не гарантують майбутніх. Матеріал має інформаційний характер і не є індивідуальною інвестиційною консультацією.